
Come pagare le marche da bollo online

Dovrai pagare le marche da bollo sulle fatture elettroniche solo se aderisci al regime forfettario.

Prima di spiegare come effettuare il pagamento dei bolli ti ricordiamo che l’applicazione del bollo virtuale sulle fatture elettroniche segue le medesime regole delle fatture tradizionali cartacee. Il bollo va applicato su quelle fatture elettroniche che hanno un valore superiore a 77,47 €.

Per applicare il bollo virtuale durante il processo di fatturazione elettronica, bisognerà selezionare la voce “+bollo virtuale” sulla fattura che verrà spedita al sistema d’interscambio di Agenzia dell’Entrate e poi recapitata al cliente.

Con il Partitaiva24 Cloud, il bollo viene applicato automaticamente al superamento del valore prestabilito. Non dovrai selezionarlo di volta in volta.

L’applicazione del bollo virtuale NON aumenterà l’importo totale della fattura. Infatti, la fattura elettronica, riporterà solo la nota che è stato applicato il bollo.

Se vorrai dunque addebitare il bollo al tuo cliente dovrete inserire una riga servizio/prodotto del valore di 2 € per procedere all’addebito. Ecco la guida su come addebitare il bollo al tuo cliente: addebitare la marca da bollo in fattura.

Il pagamento dei bolli virtuali, come per tutti i tributi, deve essere effettuato attraverso un F24.

Agenzia dell’entrate negli anni scorsi ha comunicato gli appositi codici tributo per i bolli di ciascun trimestre dell’anno ma, al fine di semplificare i calcoli e le procedure di pagamento, ha anche predisposto un servizio di pagamento dei bolli direttamente online attraverso l’area tematica “fatture e corrispettivi“.

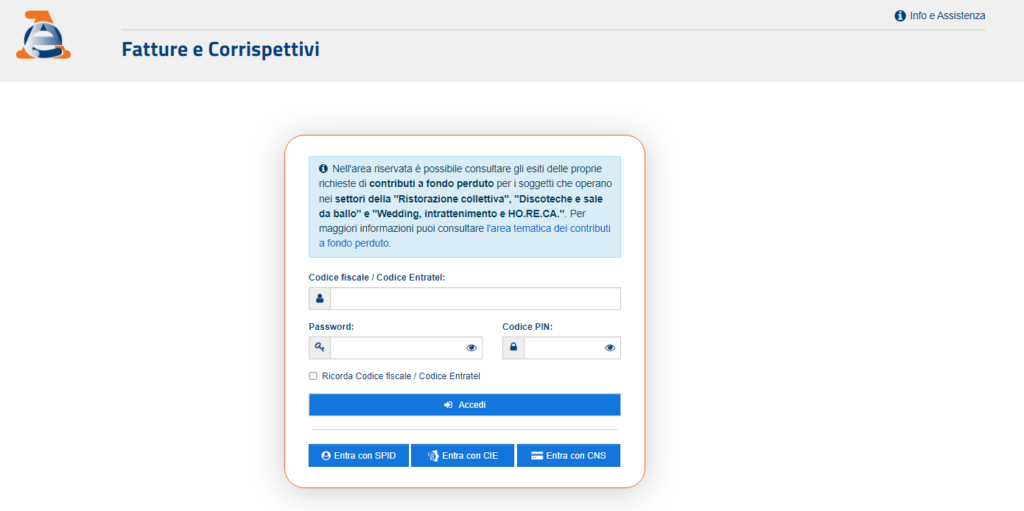
Per prima cosa devi accedere alla tua area personale “fatture e corrispettivi”, ecco la URL diretta: https://ivaservizi.agenziaentrate.gov.it/portale/.

Per accedere avrai alternativamente necessità delle credenziali fisconline, SPID o firma digitale. Se non hai a disposizione nessuno di questi strumenti consigliamo di fare lo SPID. Oltre a permetterti di accedere al sito di agenzia dell’entrate ti tornerà molto utile per comunicare e accedere a INPS o a tutti gli altri portali della PA.

Ti ricordiamo che per pagare i bolli, così come per tutti gli altri servizi legati alla fatturazione, NON dovrai accedere all’area principale di agenzia dell’entrate ma bensì all’area tematica “fatture e corrispettivi“.
image

Una volta dentro, e accettate le prime richieste da parte del sito, troverai diverse voci relative alla fatturazione elettronica. La parte che ti interessa in questa fase è la sezione consultazione e nello specifico dovrai cliccare su fatture elettroniche e altri dati IVA.
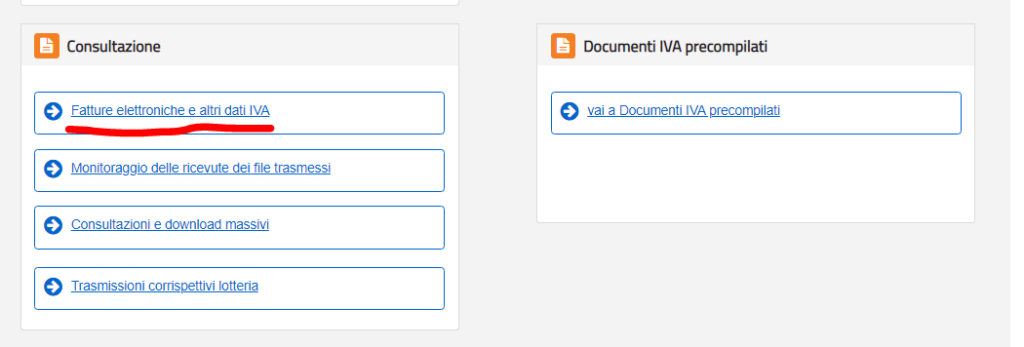
image 1

Clicca e, nella sezione fatture elettroniche, vedrai “pagamento imposta di bollo“.
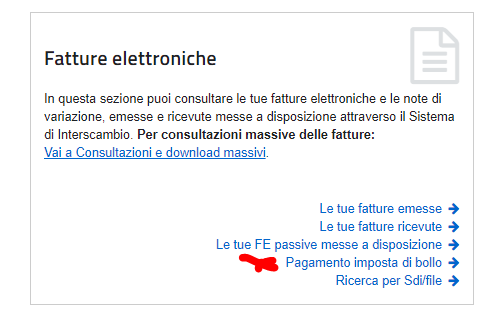
image 2

Vai avanti cliccando e ti troverai di fronte alla schermata dove sono riportati: partita iva, codice fiscale, anno, elenco delle fatture e totale di bolli da pagare.

Nella parte alta trovi anche il periodo di riferimento. Per controllare il periodo di riferimento hai a disposizione anche il menù a tendina di fianco.

Il messaggio sopra ricorda anche le scadenze e le diverse proroghe in questione. Consigliamo comunque sempre di informarsi con il proprio consulente per eventuali modifiche nelle date di pagamento.
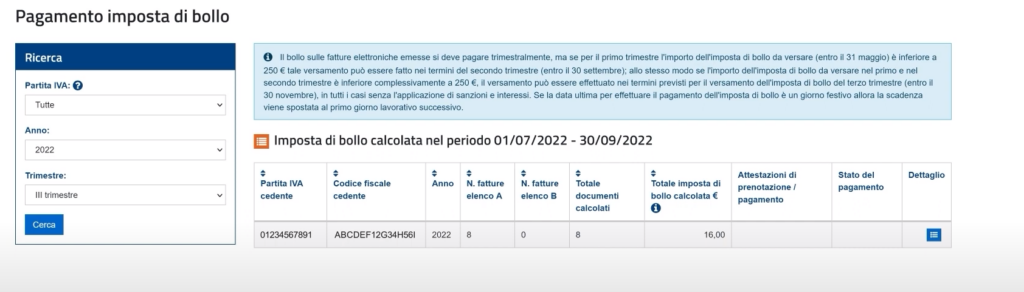
image 3

Per procedere al pagamento, clicca su dettaglio e vedrai tutte le fatture per le quali stai pagando il bollo.
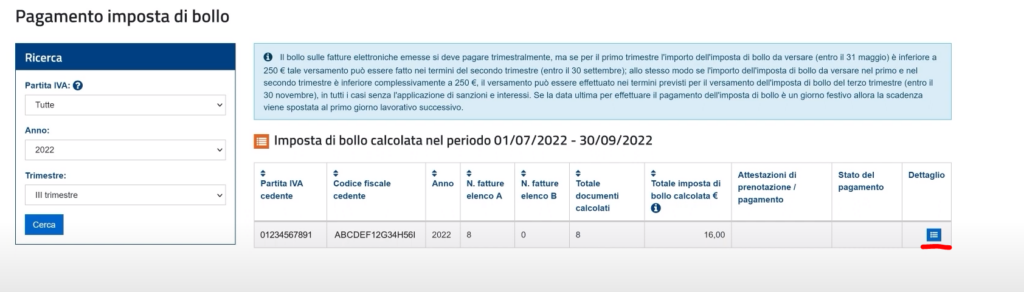
image 4

Nello specifico, quelle dell’elenco A, sono le fatture in cui è stato applicato il bollo virtuale. Nell’elenco B, al quale si accedi cliccando sulla linguetta sopra vedrai le altre fatture emesse. Potrai, nell’eventualità, aggiungerne di nuove.

Solitamente il calcolo è corretto ma nel caso in cui ci fossero degli errori o hai dei dubbi consigliamo di contattare il tuo consulente.
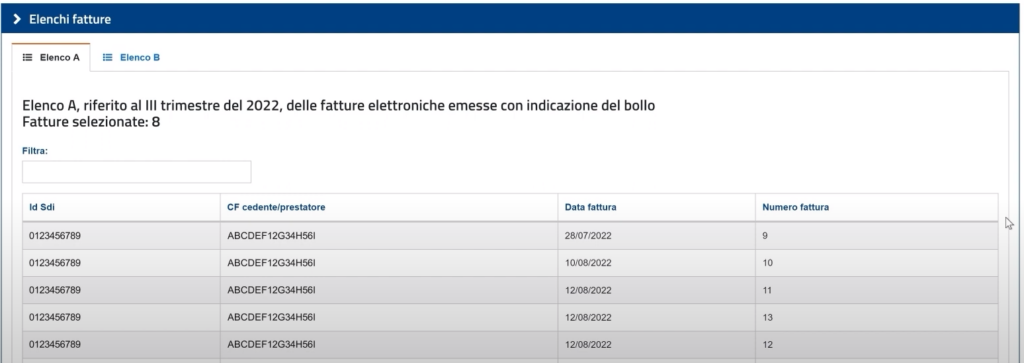
image 5

Se è tutto ok, clicca su procedi al pagamento.

Nella schermata successiva vedrai dunque i dettagli di cosa stai per pagare.

Controlla che tutti i dati siano corretti: anno di riferimento, trimestre, n fatture, totale documenti e l’importo. (il valore del bollo è di € 2 per ciascuna fattura)

Inserisci l’IBAN sul quale addebitare il pagamento e seleziona la data in cui vorrai ricevere l’addebito. L’iban deve essere personale, non può essere inserito un’IBAN diverso.
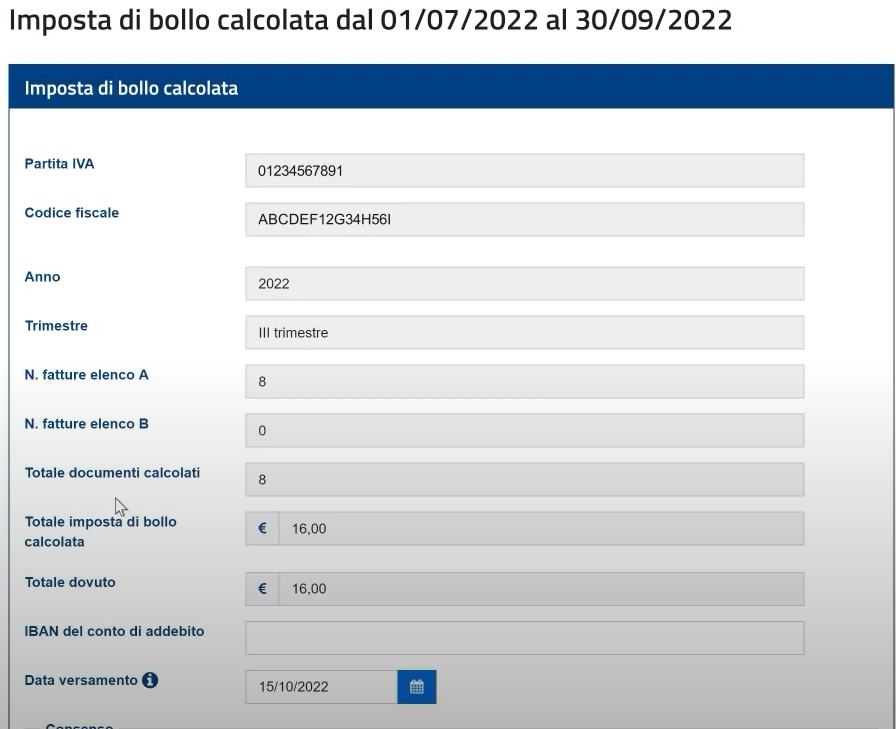
image 7

Conferma dunque entrambe le caselle e inoltra il pagamento.

Il sistema ti chiederà di confermare nuovamente il tutto e avrai un messaggio di conferma. Alla scadenza riportata vedrai poi l’addebito dei bolli direttamente sul conto.
Pagamento dell’iva sulle fatture estere ricevute

Se sei in regime forfettario e vuoi operare con soggetti esteri devi prestare molta attenzione in quanto potresti incappare in una spesa non preventivata. Si tratta del pagamento dell’iva sulle fatture ricevute.

Se acquisti beni o servizi da fornitori europei o acquisti servizi da fornitori extra europei infatti sarai tenuto all’integrazione (il pagamento) dell’iva in Italia.

Ricorda che prima di effettuare operazioni con altri soggetti titolari di partita iva in Europa dovrai iscrivere la tua partita iva al registro VIES. La mancata iscrizione può comportare per te delle sanzioni. Se non sei sicuro di come comportarti, contatta preventivamente il tuo consulente.

Le fatture ricevute per acquisti da soggetti non italiani a cui ci riferiamo sono, per esempio, la merce per il tuo e-commerce, le fatture per le ads su Google, Facebook, le commissioni di Amazon, i servizi di Shopify ecc…

Tutte queste fatture, se ci fai caso, riporteranno la dicitura “reverse charge” o inversione contabile alla voce iva/vat. Si tratta infatti di un operazione B2B e pertanto viene applicato questo meccanismo per cui la normativa iva segue le regole dell’acquirente.

Per te forfettario, dato che non puoi portare in detrazione l’iva sugli acquisti ma l’iva rappresenta un costo a tutti gli effetti comporterà l’integrazione della fattura e il versamento dell’iva direttamente in Italia.

Se ricevi fatture di questo tipo quindi, dovrai procedere al pagamento dell’iva cosiddetta intracomunitaria mensilmente.

Il pagamento è dovuto entro il 16 del mese successivo a quello a cui hai ricevuto la fattura. Se per esempio hai ricevuto una fattura da Facebook il 5 luglio, entro il 16 agosto dovrai versare l’iva su questa fattura. Il valore dell’iva da pagare sarà il 22% del valore del servizio acquistato.

In altre parole non si paga l’iva al fornitore estero, ma si versa direttamente all’erario italiano.

Il versamento dell’iva, come per tutti i tributi, dovrai effettuarlo attraverso un F24.

F24 che potrai creare con annesso report delle fatture in questione attraverso il tool “gestione estero” che trovi sul tuo Partitaiva24 Cloud.

Quanto tempo dura il Regime Forfettario?

Il regime forfettario non ha una scadenza temporale. Potenzialmente, potrai utilizzarlo per tutta la vita della tua partita iva se ne possiedi e continui a possederne i requisiti.

Ciò che ha una scadenza è l’applicazione dell’aliquota al 5% se la tua partita iva in regime forfettario costituisce una nuova attività. Se applicata infatti questa ha una durata pari ai primi cinque anni di attività (se apri partita iva in regime forfettario start up a settembre 2025 la fruizione dell’aliquota agevolata al 5% scadrà il 31/12/2029, si parla quindi di cinque anni fiscali).

A partire dal sesto anno di attività l’aliquota applicata sarà quella standard del 15%.

Superare il limite di fatturato in Regime Forfettario

Se sei in regime forfettario e superi il limite di fatturato, a seconda di quanto tu abbia sforato le conseguenze possono essere diverse.

CASO 1 – fatturato compreso tra 85.000 € e 100.000 €

Perdi il regime forfettario a partire dall’anno successivo. Anche la parte eccedente gli 85.000 € viene tassata secondo le regole del regime forfettario e quindi con l’imposta sostitutiva.

CASO 2 – fatturato maggiore di 100.000 €

Perdi il regime forfettario già durante l’anno e in maniera retroattiva. Tutto il tuo reddito prodotto durante l’anno infatti verrà tassato in regime ordinario con l’applicazione dell’IRPEF fin dalla prima fattura.

Inoltre, dalla fattura che ti farà superare i 100.000 € dovrai applicare l’iva per cui ti troverai con una serie di fatture di vendita senza iva esposta (quelle precedenti lo sforamento della soglia dei 100 mila) e le successive con iva a debito esposta in fattura.

Riteniamo che saranno fornite a breve ulteriori informazioni su come comportarsi a livello operativo per la gestione del caso due.

Cause di esclusione dal Regime Forfettario

Le cause di esclusione dal regime forfettario sono molteplici. Non puoi aderire al regime forfettario se:

  • ti avvali di regimi speciali ai fini iva o di regimi forfettari di determinazione del reddito. Es. agricoltura, vendita sali e tabacchi, editoria, servizi di telefonia pubblica, agenzia di viaggi, vendita a domicilio, vendita di oggetti d’arte, antiquariato o collezione, giochi e intrattenimento, regime degli impatriati.
  • non sei residente in Italia.
  • svolgi attività di cessione di fabbricati, porzioni di fabbricati, terreni edificabili o mezzi di trasporto nuovi.
  • sei socio di società di persone (SNC o SAS), associazioni professionali, imprese familiari.
  • Controlli direttamente o indirettamente una SRL che esercita un’attività riconducibile a quella che svolgi con la tua partita iva individuale.
  • Nell’anno precedente hai avuto un reddito lordo da lavoro dipendente o assimilato (es. pensione) superiore a 30 mila euro lordi. (tale causa non opera se il tuo rapporto di lavoro, anche se superiore a 30 mila euro lordi, è cessato prima della fine dell’anno precedente).
  • Fatturi in maniera prevalente ad un tuo attuale o ex datore di lavoro o ente a lui riconducibile avuto negli ultimi due anni.