Iscrizione al VIES

Per poter effettuare operazioni all’interno dell’ Unione Europea con altri soggetti business devi iscriverti al VIES (VAT information exchange system), l’archivio delle partite iva comunitarie.

L’iscrizione a questo registro fa in modo che, durante gli scambi commerciali, gli operatori economici possano applicare correttamente la normativa comunitaria che presuppone il reverse charge, ossia il versamento dell’iva nel paese di destinazione.

Se acquisti da un fornitore UE iscritto al VIES, quest’ultimo non ti applicherà l’Iva, tu, poi, a seconda della normativa e in base al regime fiscale d’appartenenza, sarai più o meno tenuto al versamento della stessa. Ad esempio, se sei in regime forfettario, sarai tenuto al versamento dell’iva su tali fatture ricevute.

Allo stesso modo, prima di emettere una fattura ad un cliente business che ha sede in UE dovrai verificare se questo sia o meno iscritto al VIES. La verifica è necessaria per sapere come comportarti in sede di emissione della fattura e quale codice iva applicare e se applicare o meno l’iva in fattura.

Se il tuo cliente non è iscritto dovrai addebitare l’ iva normalmente, se invece il cliente è regolarmente iscritto emetterai fattura in reverse charge.

Verificare l’iscrizione al registro VIES è semplice, potrai utilizzare il tool che trovi nel tuo Partitaiva24 Cloud. Per la verifica ti basterà inserire i dati fiscali del tuo cliente.

Perché l’iscrizione al VIES è importante?

Al di là dell’importanza in sé, per operare correttamente con gli altri operatori economici della comunità europea, l’iscrizione al VIES è obbligatoria. La mancata iscrizione potrà anche fare indispettire i tuoi clienti/fornitori, che potrebbero anche non più voler collaborare con te.

Vista l’obbligatorietà è importante sapere che la mancata iscrizione ti espone a sanzioni molto salate in caso di controlli.

Pagamento dell’iva sulle fatture estere ricevute

Se sei in regime forfettario e vuoi operare con soggetti esteri devi prestare molta attenzione in quanto potresti incappare in una spesa non preventivata. Si tratta del pagamento dell’iva sulle fatture ricevute.

Se acquisti beni o servizi da fornitori europei o acquisti servizi da fornitori extra europei infatti sarai tenuto all’integrazione (il pagamento) dell’iva in Italia.

Ricorda che prima di effettuare operazioni con altri soggetti titolari di partita iva in Europa dovrai iscrivere la tua partita iva al registro VIES. La mancata iscrizione può comportare per te delle sanzioni. Se non sei sicuro di come comportarti, contatta preventivamente il tuo consulente.

Le fatture ricevute per acquisti da soggetti non italiani a cui ci riferiamo sono, per esempio, la merce per il tuo e-commerce, le fatture per le ads su Google, Facebook, le commissioni di Amazon, i servizi di Shopify ecc…

Tutte queste fatture, se ci fai caso, riporteranno la dicitura “reverse charge” o inversione contabile alla voce iva/vat. Si tratta infatti di un operazione B2B e pertanto viene applicato questo meccanismo per cui la normativa iva segue le regole dell’acquirente.

Per te forfettario, dato che non puoi portare in detrazione l’iva sugli acquisti ma l’iva rappresenta un costo a tutti gli effetti comporterà l’integrazione della fattura e il versamento dell’iva direttamente in Italia.

Se ricevi fatture di questo tipo quindi, dovrai procedere al pagamento dell’iva cosiddetta intracomunitaria mensilmente.

Il pagamento è dovuto entro il 16 del mese successivo a quello a cui hai ricevuto la fattura. Se per esempio hai ricevuto una fattura da Facebook il 5 luglio, entro il 16 agosto dovrai versare l’iva su questa fattura. Il valore dell’iva da pagare sarà il 22% del valore del servizio acquistato.

In altre parole non si paga l’iva al fornitore estero, ma si versa direttamente all’erario italiano.

Il versamento dell’iva, come per tutti i tributi, dovrai effettuarlo attraverso un F24.

F24 che potrai creare con annesso report delle fatture in questione attraverso il tool “gestione estero” che trovi sul tuo Partitaiva24 Cloud.

Come ottenere il file riepilogativo delle spese mediche

L’agenzia dell’entrate in un ottica di semplificazione dei rapporti tra il fisco e il cittadino mette annualmente a disposizione un report dettagliato di tutte le spese mediche detraibili sostenute durante l’anno. Questo report è fondamentale per redigere la tua dichiarazione dei redditi e per verifica delle detrazioni relative alle spese sanitarie.

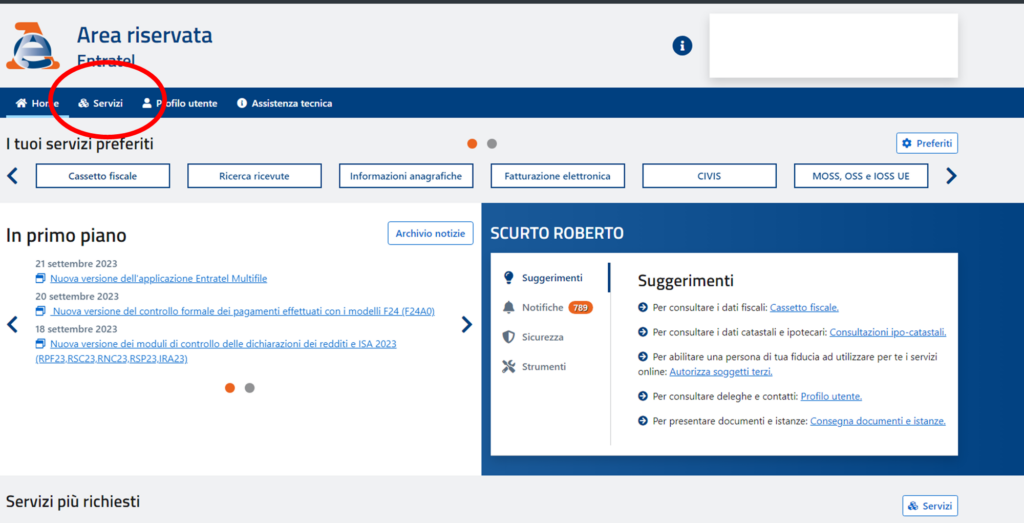
Per effettuare il download del riepilogo dovrai collegarti al sito di agenzia dell’entrate ed effettuare il login con le tue credenziali SPID/fisconline oppure attraverso la tua firma digitale. Ecco la URL diretta: https://iampe.agenziaentrate.gov.it/sam/UI/Login?realm=/agenziaentrate

Clicca sulla voce servizi.

screen cassetto fiscale voce servizi

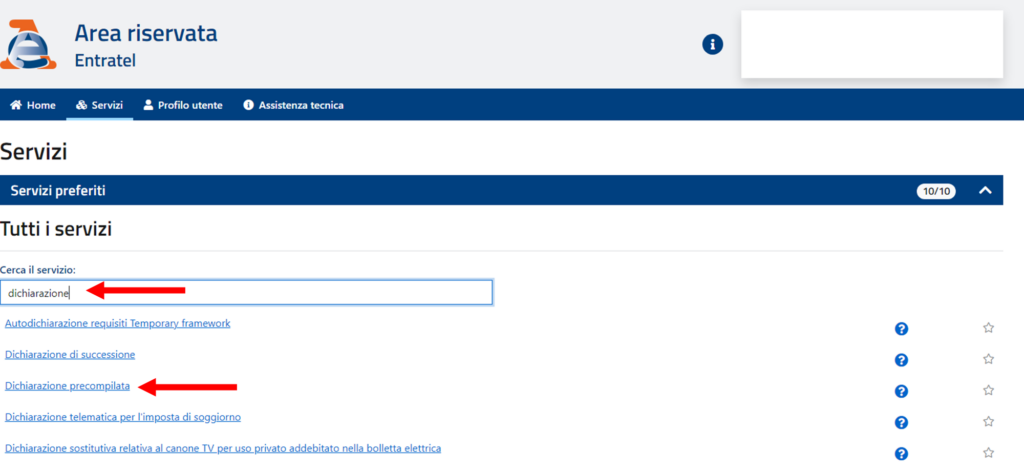
Nella barra di ricerca inserisci: “dichiarazione” e successivamente clicca sulla voce “dichiarazione precompilata”.

screen cassetto fiscale voce dichiarazione precompilata

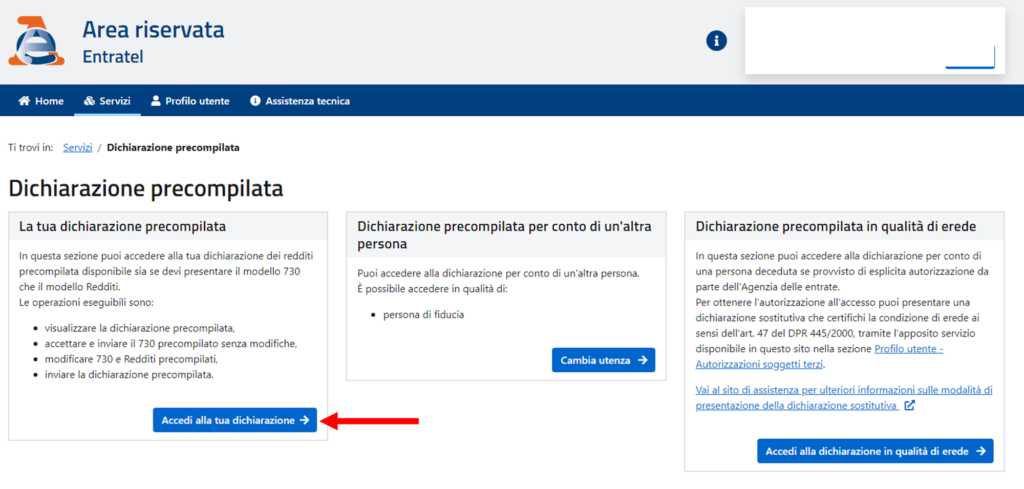
Clicca poi su: “accedi alla tua dichiarazione”.

screen cassetto fiscale accedi alla tua dichiarazione

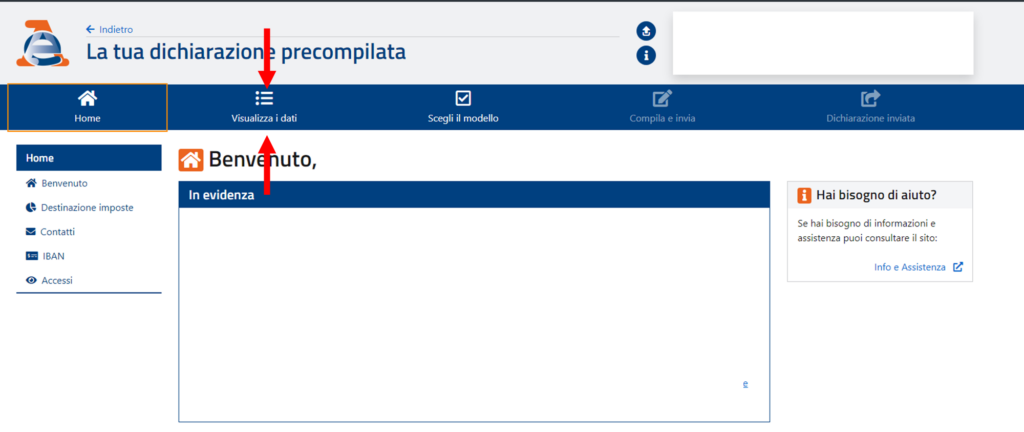
Seleziona la voce: “visualizza dati”

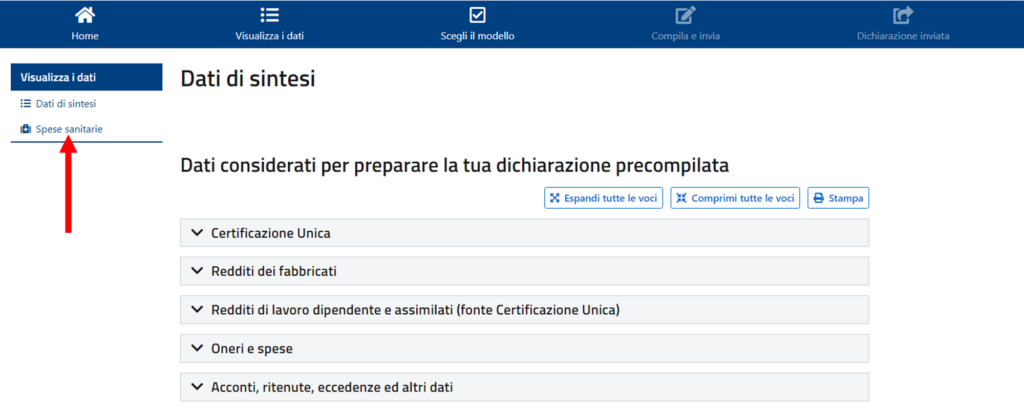
Successivamente seleziona la voce: “spese sanitarie”

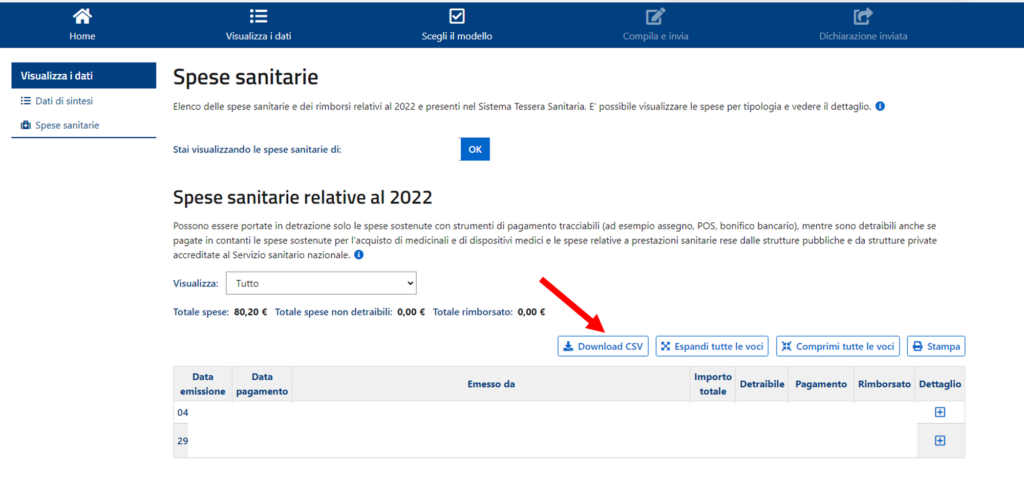
Qui troverai il riepilogo di tutte le spese sanitarie detraibili sostenute durante l’anno. Clicca su “download CSV” per scaricare il tuo riepilogo in formato tabellare.

Come ricevo una fattura d’acquisto

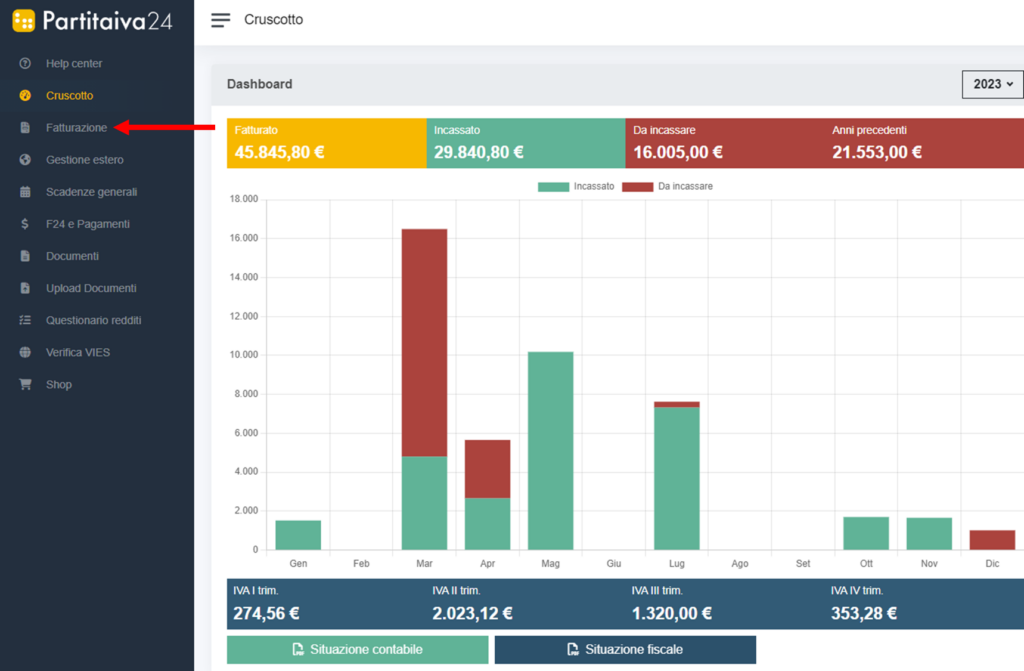
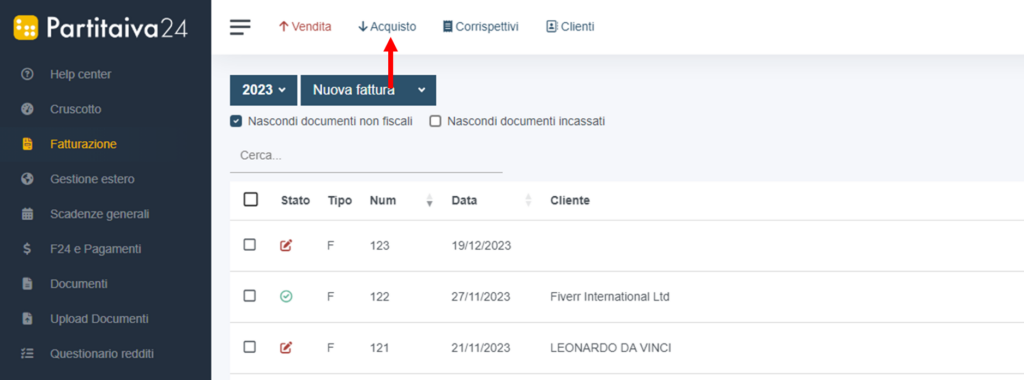
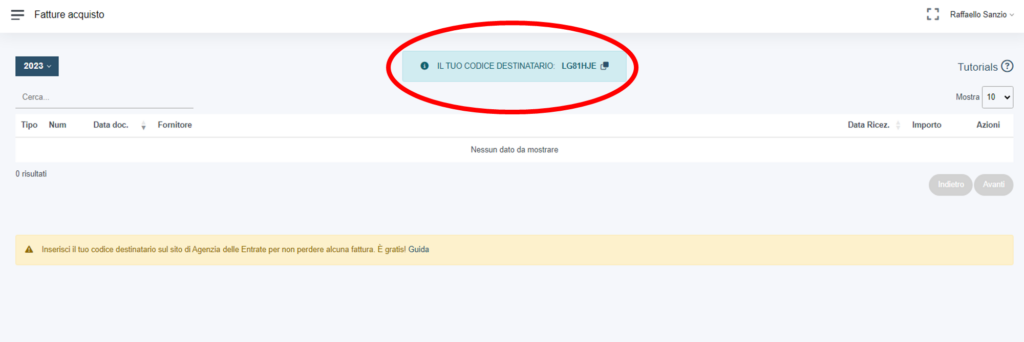
Le fatture d’acquisto che hai richiesto da fornitori/esercenti italiani le ritroverai all’interno della tua sezione “Fatturazione → Acquisto” del tuo Partitaiva24 Cloud se hai comunicato il tuo codice destinatario. Ritrovi il tuo codice destinatario nella sezione “Fatturazione → Acquisto” della tua area riservata.

Il codice destinatario è un codice alfanumerico di 7 cifre, attraverso il quale, il sistema d’interscambio di agenzia dell’entrate è in grado di recapitare le fatture ad un determinato indirizzo. Tale indirizzo è quello del software di fatturazione del quale ti avvali, in questo caso il tuo Partitaiva24 Cloud.

Il codice destinatario infatti, ti viene comunicato quando ti affidi ad una software house per il servizio di fatturazione elettronica. Una volta ricevuto toccherà a te comunicarlo ai tuoi fornitori al fine di ricevere le tue fatture d’acquisto direttamente sulla piattaforma di fatturazione elettronica. Ecco la guida che ti spiega come fare: Come inserire il codice SDI su Agenzia dell’Entrate.

Il tuo codice destinatario è: LG81HJE

Se invece non comunichi alcun codice destinatario al tuo fornitore oppure non hai associato il tuo codice destinatario come indirizzo telematico prevalente e richiedi una fattura, quest’ultima, sarà recapitata al tuo cassetto fiscale e per visionarla dovrai necessariamente accedere alla tua area fatture e corrispettivi.

Ricorda inoltre che se non hai attivo il servizio di consultazione delle fatture elettroniche potrai visualizzare solo i dati principali della fattura e non potrai inserirla in contabilità poiché sarà impossibile il download.

Le spese promiscue che può scaricare un’impresa

Le spese promiscue che puoi scaricare sono quelle spese che possano essere imputate parte per la tua sfera lavorativa e parte per la tua sfera privata. In queste situazioni ci sono delle regole specifiche per la deduzione dei costi. Non si parla di una deducibilità/detraibilità piena al 100% ma ridotta. Le spese principali a cui ci riferiamo sono le spese casa-ufficio e dell’auto.

Spese casa-ufficio

Nella premessa che la casa-ufficio non è un immobile strumentale ma promiscuo e che tutte le spese debbano essere intestate a te, puoi dedurre i costi relativi a utenze, bollette, affitto, spese condominiali e altri costi per acquisto di servizi e beni nella misura del 50% dell’importo (articolo 54, comma 3, del TUIR). Per usufruire di tale deduzione non è necessario dimostrare che tali spese siano state effettivamente sostenute durante l’orario di lavoro o verso dei clienti o fornitori.

Se sono in affitto?

Se non possiedi l’immobile ma hai un regolare contratto di locazione potrai dedurre il 50% del canone pagato periodicamente. Nel caso in cui tu non sia il solo intestatario del contratto di locazione, ricorda che dedurrai il 50% della quota del canone che tu paghi e non dell’intero canone versato da tutti gli inquilini.

La detrazione dell’iva per le spese promiscue

Riguardo l’iva delle spese promiscue, il dibattito è sempre aperto. Per le spese promiscue infatti bisognerebbe valutare in maniera oggettiva la quota parte di iva pagata per lo svolgimento della propria attività, cosa praticamente impossibile (pensa alla bolletta del gas). In questi casi, prudenzialmente ti consigliamo di non detrarre l’iva su tali spese per evitare qualsiasi tipo di recupero dell’iva da parte dell’erario.

L’acquisto di attrezzatura e beni strumentali

L’acquisto di beni strumentali che sono necessari per la nostra attività sono deducibili al 100% anche se vengono collocati nella tua casa ufficio e quindi a livello teorico sono utilizzati anche per fini non lavorativi (es. PC, stampante, arredamento ecc…).

Ricorda però che nel caso di acquisto di beni superiori a € 516,46 questi saranno ammortizzati su più anni e quindi la deduzione sarà diluita su più esercizi secondo il piano di ammortamento.

Ristrutturare la casa-ufficio

Sconsigliamo di dedurre, anche nella misura del 50%, i costi relativi all’ammodernamento dell’abitazione utilizzata promiscuamente anche per fini professionali. Sebbene a livello teorico sia ammissibile dedurre al 50% le spese per manutenzioni ordinarie ed ammodernamento dei soli locali destinati allo svolgimento dell’attività professionale, il rischio di contenzioso è davvero molto alto.

Le spese di più uffici

Se hai già un ufficio nello stesso comune dove risiedi e anche a casa hai ricavato degli spazi da destinare al tuo lavoro e vuoi dedurre parte delle spese di casa e interamente quelle dello studio ci sono brutte notizie. In questi casi puoi “scaricare” al 100% soltanto i costi relativi all’ufficio e nulla puoi fare per le spese promiscue della casa-ufficio. C’è una presunzione “indiretta” che all’interno dello stesso comune tu possa lavorare soltanto in un unico luogo.

Le utenze telefoniche

Nel caso di abitazione–ufficio il costo promiscuo presente in bolletta è deducibile nella misura del 50% mentre l’iva prudenzialmente è bene non detrarla.

Cosa può scaricare un’impresa

Cosa può scaricare un’impresa sono quelle spese che seguono i criteri di: effettività, inerenza e congruità.

Parliamo quindi di quei costi che sono strettamente legati alla tua attività. All’interno della tua contabilità dunque non può essere inserito qualsiasi costo a prescindere. Inoltre, in caso di accertamento, è tuo onere non solo mostrare la documentazione relativa agli acquisti (le fatture) ma anche provare che i costi sostenuti abbiano i predetti requisiti. Fai ben attenzione!

Prima di fare una lista però è importante sapere che cosa serve al fine di poter inserire un costo nella tua contabilità ovvero per farti scaricare il costo.

Devi essere in possesso della fattura di acquisto (in formato xml) se italiana o PDF se straniera, fattura che deve essere intestata alla tua partita iva, e di tutte quelle che sono le pezze giustificative che possano esserti di supporto in caso di controlli. (Per pezze giustificative intendiamo ricevute, documenti di trasporto, biglietti ecc…).

Altra premessa prima di parlare di ciò che potrai scaricare è quella del momento in cui viene definita la deducibilità. Per le imprese solitamente si applica il “noto comma 5“; in altre parole i costi che sostieni vengono inseriti in Co.Ge. (contabilità generale) secondo il principio del “fattura registrata = fattura pagata in pari data”. In tal modo le fatture con tutti i costi che sostieni diventano “temporalmente” deducibili esclusivamente in base alla data di registrazione del documento dato che vige tale presunzione registrato = pagato.

Ovviamente, sono previste come al solito delle eccezioni in relazione alla tipologia di costo sostenuto, un’esempio su tutti sono l’acquisto di beni strumentali che utilizzerai per più anni e che verranno ammortizzati in più esercizi.  Fiscalmente non potrai dunque dedurre tutto subito nell’anno di acquisto del bene strumentale.

Spese deducibili al 100%

Se sei un commerciante o un artigiano i costi che puoi scaricare al 100% sono:

  • merci destinate alla vendita o alla trasformazione;
  • materiali di consumo;
  • cancelleria e valori bollati;
  • libri inerenti la propria professione;
  • corsi di formazione e aggiornamento professionale;
  • software e applicativi  gestionali;
  • attrezzatura e beni strumentali ad uso esclusivo dell’attività (PC, stampante, fax, macchinari e attrezzature varie, impianti, ecc);
  • spese postali di spedizione (ad esempio se invii la merce al cliente tramite corriere);
  • spese dei professionisti che ti emettono regolare fattura per le loro prestazioni intellettuali (commercialisti, avvocati, ingegneri, ecc);
  • spese di pubblicità e promozione;
  • spese e utenze della propria sede aziendale incluse le spese condominiali e la TARI (tassa sui rifiuti);
  • imposte e tasse come i diritti camerali annui oppure bollettini per il pagamento di oneri comunali, ecc;
  • costo del lavoro dipendente;
  • le prestazioni di lavoro occasionale che ricevi da parte di tuoi eventuali collaboratori non titolari di partita iva.

Spese promiscue

Non è raro che ci siano delle spese che possano essere imputate parte per la sfera lavorativa e parte per la sfera privata. Tali spese sono definite appunto spese promiscue. Questa spese si ritrovano molto spesso quando per lo svolgimento dell’attività ti avvali di mezzi privati come l’auto o utilizzi la tua residenza come ufficio/studio.

In queste situazioni ci sono delle regole specifiche per la deduzione dei costi. Tali spese infatti non sono deducibili/scaricabili al 100% ma in maniera ridotta.

Spese promiscue casa-ufficio

Nella premessa che la casa-ufficio non è un immobile strumentale ma promiscuo e che tutte le spese debbano essere intestate a te, puoi dedurre i costi relativi a utenze, bollette, affitto, spese condominiali, TARI e altri costi per acquisto di servizi e beni nella misura del 50% dell’importo (articolo 54, comma 3, del TUIR). Per usufruire di tale deduzione non è necessario dimostrare che tali spese siano state effettivamente sostenute durante l’orario di lavoro o verso dei clienti o fornitori.

La detrazione dell’iva per le spese promiscue

Riguardo l’iva delle spese promiscue, il dibattito è sempre aperto. Per le spese promiscue infatti bisognerebbe valutare in maniera oggettiva la quota parte di iva pagata per lo svolgimento della propria attività, cosa praticamente impossibile (pensa alla bolletta del gas). In questi casi, prudenzialmente ti consigliamo di non detrarre l’iva su tali spese per evitare qualsiasi tipo di recupero dell’iva da parte dell’erario.

Le spese telefoniche

Oggi non si distingue più tra utenza fissa e mobile, si ha un criterio unico per la deducibilità del costo. La deducibilità del costo per le spese telefoniche è prevista per l’80% del costo presente in fattura. Capitolo iva invece, la detrazione al 100% della stessa è prevista solo nel caso di telefonia fissa esclusiva mentre per l’utenza cellulare l’iva è detraibile al 50%.

Attenzione. Nel caso di abitazione–ufficio il costo promiscuo presente in bolletta invece è deducibile nella misura del 50% come abbiamo detto prima mentre l’iva prudenzialmente è bene non detrarla.

Le spese per i dipendenti e le loro trasferte

Anche le spese sostenute per i dipendenti rappresentano dei costi deducibili integralmente. Per i tuoi dipendenti, inoltre, sono deducibili le spese per vitto e alloggio giornaliero per le trasferte svolte in Italia, e fuori dal proprio comune fino a € 180,76.

I buoni pasto ai dipendenti

I buoni pasto sono largamente utilizzati da imprese con dipendenti. Per te la fattura dell’azienda che emette i buoni ti darà la possibilità di dedurre il 100% del costo complessivo di tutti i buoni e detrarre interamente l’IVA.

Le spese per alberghi e ristoranti

Per stabilire quali sono le spese deducibili per alberghi e ristoranti bisogna distinguere tra:

  1. spese per alberghi e ristoranti “pure”;
  2. spese per alberghi e ristoranti assimilate alle spese di rappresentanza;
  3. spese per alberghi e ristoranti per corsi di aggiornamento professionale.

Nel primo caso, spese per alberghi e ristoranti pure, potrai detrarre il 100% dell’iva e il 75% del costo. Ovviamente le spese devono essere documentate e inerenti all’attività. Ti consigliamo sempre di farti emettere fattura: non basta il documento commerciale se vuoi detrarre il 100% dell’iva.

Per imprese individuali, in questa ipotesi, non è previsto alcun limite di deducibilità del costo in relazione al fatturato, ma esclusivamente la percentuale di deducibilità del 75% rispetto al totale del costo sostenuto.

Nel secondo caso, invece, spese di alberghi e ristoranti assimilate a quelle di rappresentanza, non potrai detrarre l’iva (quindi iva indetraibile al 100%), mentre è possibile dedurre soltanto il 75% del costo nei limiti del 1,5% del fatturato.

Nel terzo caso, ovvero sostenimento delle spese di albergo e ristorante per partecipare a corsi e convegni, sarà possibile detrarre il 100% dell’iva e dedurre il 75% del costo.

Gli omaggi ai clienti

Se vuoi fare dei piccoli omaggi ai tuoi clienti, le fatture per l’acquisto di tali beni possono diventare una opportunità anche per dedurre tali costi.

Se regali ai clienti oggetti che nulla hanno a che fare con il business (come ad esempio un panettone e una bottiglia di vino ai vostri clienti mentre voi avete un negozio di scarpe) e che costano meno di 50 euro ciascuno (iva esclusa) potrai dedurre il 100% di quel costo e detrarre anche tutta l’iva.

Le spese per automobili

Per le spese legate all’acquisto di carburante e manutenzione dell’auto, la percentuale di deducibilità del costo è del 20% mentre l’iva è detraibile al 40% limitatamente ad un solo veicolo. L’appeal è veramente basso.

E’ importante, al fine di scaricare tali spese che tu paghi con mezzi tracciabili e che all’interno della fattura sia riportata anche la targa dell’autoveicolo oltre che i tuoi dati fiscali. Per le autovetture quindi i vantaggi sono minimi, il discorso cambia per gli autocarri.

Se acquisti un autocarro, ad esempio un piccolo furgoncino ad uso esclusivo dell’attività, un camion o in genere un mezzo per il trasporto di merci, è possibile portare in deduzione, sempre ammortizzando su più anni, l’intero costo di acquisto oltre al 100% dell’Iva esposta in fattura. Dimostrare, ovviamente, l’uso esclusivo di un autocarro per la tua attività è davvero semplice per il contribuente rispetto all’autovettura di famiglia.

Le spese di viaggio e trasporto

Rispetto alle spese per l’automobile, le spese di viaggio o trasporto sono interamente deducibili, se inerenti all’attività. In ogni caso, se la tua trasferta è all’interno del comune in cui ha la sede dell’attività, i costi non puoi dedurli.

Se la trasferta avviene con l’utilizzo dell’auto aziendale, valgono le regole generali per la deducibilità dei costi per il carburante.