Le spese promiscue che può scaricare un professionista

Le spese promiscue che puoi scaricare sono quelle spese che possano essere imputate parte per la tua sfera lavorativa e parte per la tua sfera privata. In queste situazioni ci sono delle regole specifiche per la deduzione dei costi. Non si parla di una deducibilità/detraibilità piena al 100% ma ridotta. Le spese principali a cui ci riferiamo sono le spese casa-ufficio e dell’auto.

Spese casa-ufficio

Nella premessa che la casa-studio non è un immobile strumentale ma promiscuo e che tutte le spese debbano essere intestate a te, puoi dedurre i costi relativi a utenze, bollette, affitto, spese condominiali e altri costi per acquisto di servizi e beni nella misura del 50% dell’importo (articolo 54, comma 3, del TUIR). Per usufruire di tale deduzione non è necessario dimostrare che tali spese siano state effettivamente sostenute durante l’orario di lavoro o verso dei clienti o fornitori.

Se sono in affitto?

Se non possiedi l’immobile ma hai un regolare contratto di locazione potrai dedurre il 50% del canone pagato periodicamente. Nel caso in cui tu non sia il solo intestatario del contratto di locazione, ricorda che dedurrai il 50% della quota del canone che tu paghi e non dell’intero canone versato da tutti gli inquilini.

La detrazione dell’iva per le spese promiscue

Riguardo l’iva delle spese promiscue, il dibattito è sempre aperto. Per le spese promiscue infatti bisognerebbe valutare in maniera oggettiva la quota parte di iva pagata per lo svolgimento della propria attività, cosa praticamente impossibile (pensa alla bolletta del gas). In questi casi, prudenzialmente ti consigliamo di non detrarre l’iva su tali spese per evitare qualsiasi tipo di recupero dell’iva da parte dell’erario.

L’acquisto di attrezzatura e beni strumentali

L’acquisto di beni strumentali che sono necessari per la nostra attività sono deducibili al 100% anche se vengono collocati nella tua casa ufficio e quindi a livello teorico sono utilizzati anche per fini non lavorativi (es. PC, stampante, arredamento ecc…).

Ricorda però che nel caso di acquisto di beni superiori a € 516,46 questi saranno ammortizzati su più anni e quindi la deduzione sarà diluita su più esercizi secondo il piano di ammortamento.

Ristrutturare la casa-ufficio

Sconsigliamo di dedurre, anche nella misura del 50%, i costi relativi all’ammodernamento dell’abitazione utilizzata promiscuamente anche per fini professionali. Sebbene a livello teorico sia ammissibile dedurre al 50% le spese per manutenzioni ordinarie ed ammodernamento dei soli locali destinati allo svolgimento dell’attività professionale, il rischio di contenzioso è davvero molto alto.

Le spese di più uffici

Se hai già uno studio professionale nello stesso comune dove risiedi e anche a casa hai ricavato degli spazi da destinare al tuo lavoro e vuoi dedurre parte delle spese di casa e interamente quelle dello studio ci sono brutte notizie. In questi casi puoi “scaricare” al 100% soltanto i costi relativi allo studio professionale e nulla puoi fare per le spese promiscue della casa-ufficio. C’è una presunzione “indiretta” che all’interno dello stesso comune tu possa lavorare soltanto in un unico luogo.

Le utenze telefoniche

Nel caso di abitazione–ufficio il costo promiscuo presente in bolletta è deducibile nella misura del 50% mentre l’iva prudenzialmente è bene non detrarla.
Cosa può scaricare un professionista

Cosa può scaricare un professionista sono quelle spese che seguono i criteri di: effettività, inerenza e congruità.

Parliamo quindi di quei costi che sono strettamente legati alla tua attività. All’interno della tua contabilità dunque non può essere inserito qualsiasi costo a prescindere. Inoltre, in caso di accertamento, è tuo onere non solo mostrare la documentazione relativa agli acquisti (le fatture) ma anche provare che i costi sostenuti abbiano i predetti requisiti. Fai ben attenzione!

Prima di fare una lista però è importante sapere che cosa serve al fine di poter inserire un costo nella tua contabilità ovvero per farti scaricare il costo.

Devi essere in possesso della fattura di acquisto (in formato xml) se italiana o PDF se straniera, fattura che deve essere intestata alla tua partita iva e di tutte quelle che sono le pezze giustificative che possano esserti di supporto in caso di controlli. (Per pezze giustificative intendiamo ricevute, documenti di trasporto, biglietti ecc…).

Altra premessa prima di parlare di ciò che potrai scaricare è quella del momento in cui viene definita la deducibilità, ossia il momento in cui si scaricano. Il professionista infatti, in termini di deducibilità, come prescrive il TUIR (testo unico sulle imposte sui redditi) segue il principio di cassa. I costi vengono dedotti al momento del loro sostenimento.

Ovviamente, sono previste come al solito delle eccezioni in relazione alla tipologia di costo sostenuto, un’esempio su tutti sono l’acquisto di beni strumentali che utilizzerai per più anni e che verranno ammortizzati in più esercizi.

Spese deducibili al 100%

Partiamo adesso con un elenco di quelle che sono le spese deducibili al 100 %, ossia quelle spese che riducono il valore dell’imponibile nella misura complessiva del loro valore:

  • cancelleria e valori bollati
  • libri e riviste professionali
  • corsi di formazione e aggiornamento
  • software gestionali
  • attrezzatura professionale
  • acquisto di servizi o merci

Spese promiscue

Non è raro che ci siano delle spese che possano essere imputate parte per la sfera lavorativa e parte per la sfera privata. Tali spese sono definite appunto spese promiscue. Questa spese si ritrovano molto spesso quando per lo svolgimento dell’attività ti avvali di mezzi privati come l’auto o utilizzi la tua residenza come ufficio/studio.

In queste situazioni ci sono delle regole specifiche per la deduzione dei costi. Tali spese infatti non sono deducibili/scaricabili al 100% ma in maniera ridotta.

Spese promiscue casa-ufficio

Nella premessa che la casa-studio non è un immobile strumentale ma promiscuo e che tutte le spese debbano essere intestate a te, puoi dedurre i costi relativi a utenze, bollette, affitto, spese condominiali e altri costi per acquisto di servizi e beni nella misura del 50% dell’importo (articolo 54, comma 3, del TUIR).

Per usufruire di tale deduzione non è necessario dimostrare che tali spese siano state effettivamente sostenute durante l’orario di lavoro o verso dei clienti o fornitori.

La detrazione dell’iva per le spese promiscue

Riguardo l’iva delle spese promiscue, il dibattito è sempre aperto. Per le spese promiscue infatti bisognerebbe valutare in maniera oggettiva la quota parte di iva pagata per lo svolgimento della propria attività, cosa praticamente impossibile (pensa alla bolletta del gas). In questi casi, prudenzialmente ti consigliamo di non detrarre l’iva su tali spese per evitare qualsiasi tipo di recupero dell’iva da parte dell’erario.

Le utenze telefoniche

Oggi non si distingue più tra utenza fissa e mobile, si ha un criterio unico per la deducibilità del costo.

La deducibilità del costo per le spese telefoniche è prevista per l’80% del costo presente in fattura.

Capitolo iva invece, la detrazione al 100% della stessa è prevista solo nel caso di linea fissa esclusiva per l’attività. Nel caso di utenza cellulare la detraibilità è del 50%. Attenzione. Nel caso di abitazione–ufficio il costo promiscuo presente in bolletta invece è deducibile nella misura del 50% come abbiamo detto prima mentre l’iva prudenzialmente è bene non detrarla.
Le spese per alberghi e ristoranti

Potrai dedurre tali spese per il 75% del valore dei costi sostenuti nel limite del 2% del tuo fatturato. L’iva invece può essere detratta al 100%. Se la spesa invece è qualificata come spesa di rappresentanza il tetto si abbassa dal 2% all’ 1%.

I buoni pasto

Se utilizzi i buoni pasto, le regole sono le medesime. La fattura dell’azienda che emette i buoni che ti verrà consegnata ti darà la possibilità di dedurre il 75% del costo complessivo di tutti i buoni (sempre con il limite del 2% dei compensi annui) e detrarre interamente l’IVA.

Le spese di rappresentanza

Le spese di rappresentanza sono quelle spese relative a quegli acquisti per omaggi a clienti, attività promozionali, feste, ricevimenti, inaugurazioni ecc… Tali spese sono deducibili al 75% nel limite dell’1% del fatturato mentre l’iva NON è detraibile.

L’auto e le spese di viaggio

Per le spese legate all’acquisto di carburante e manutenzione dell’auto, la percentuale di deducibilità del costo è del 20% mentre l’iva è detraibile al 40% limitatamente ad un solo veicolo. L’appeal è veramente basso.

E’ importante, al fine di scaricare tali spese che tu paghi con mezzi tracciabili e che all’interno della fattura sia riportata anche la targa dell’autoveicolo oltre che i tuoi dati fiscali.

Rispetto all’acquisto dell’auto invece, hai la possibilità di avere sempre una deducibilità pari al 20% del costo per un valore max di € 18.000 circa. Oltre tale soglia non avrai diritto a dedurre l’eccedenza.

Le spese di viaggio e trasporto se inerenti all’attività sono interamente deducibili. In ogni caso però, se la trasferta è all’interno del tuo comune in cui ha la sede dell’attività, non potrai dedurre i costi. Se la trasferta avviene con l’utilizzo della tua stessa auto invece valgono le regole generali per la deducibilità dei costi per il carburante.

NB. rientrano nel limite annuale di deducibilità di € 10.000 le spese di viaggio e trasporto necessarie per partecipare a degli eventi formativi.

Configurare l’area di fatturazione elettronica

Ricevuta la mail per l’attivazione del tuo Partitaiva24 cloud la prima cosa da fare, oltre all’accettazione del contratto d’uso della piattaforma, sarà il setup della fatturazione.

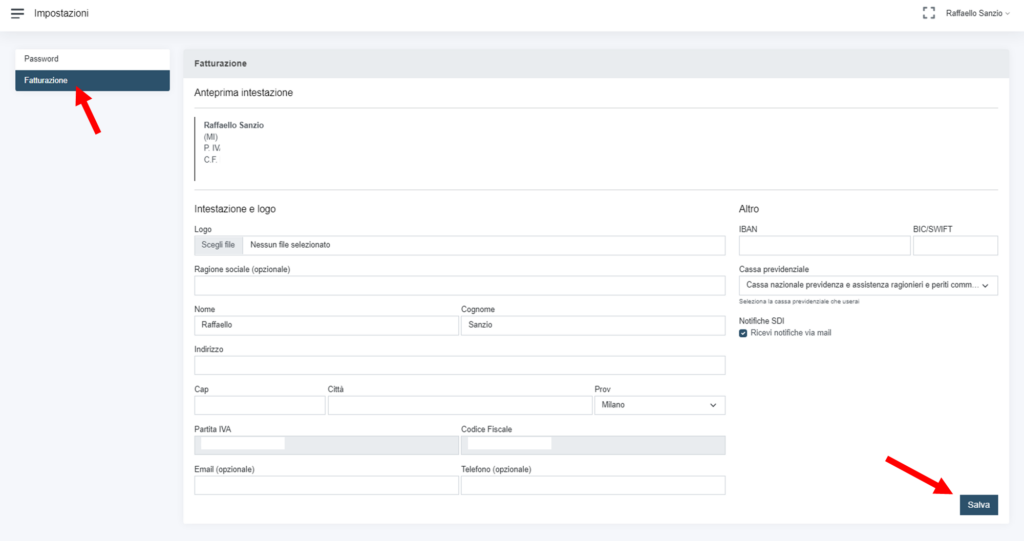
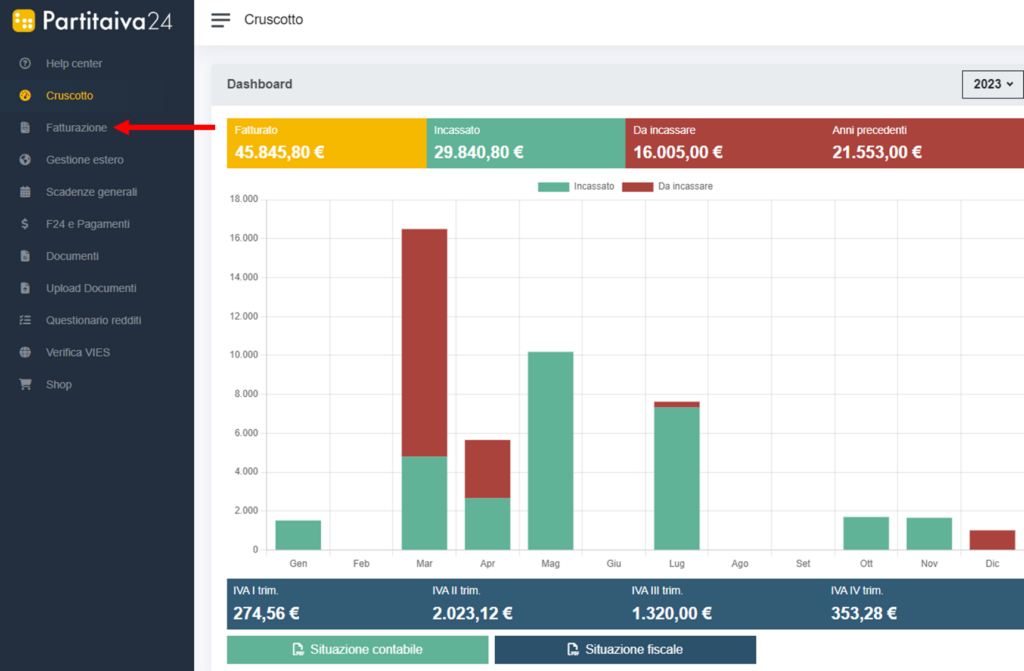
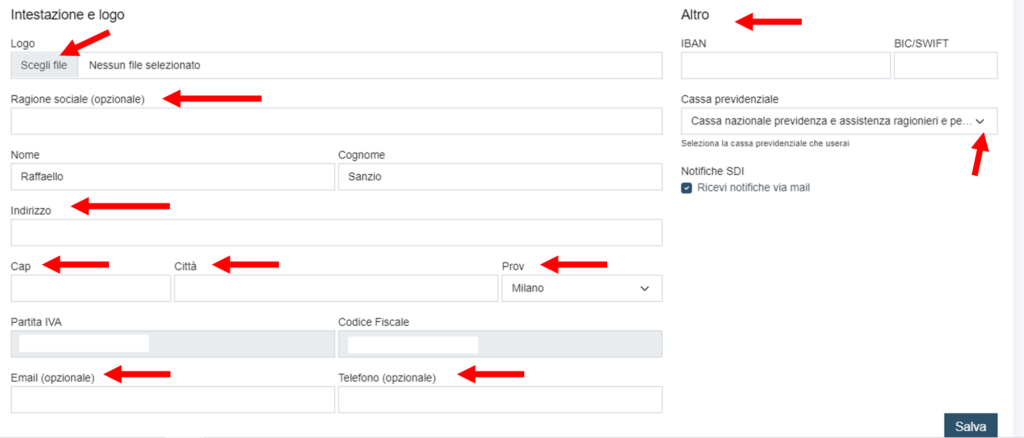
Selezionando la sezione “fatturazione” per la prima volta troverai una schermata di benvenuto. Clicca su “iniziamo” per settare subito le tue informazioni di fatturazione.

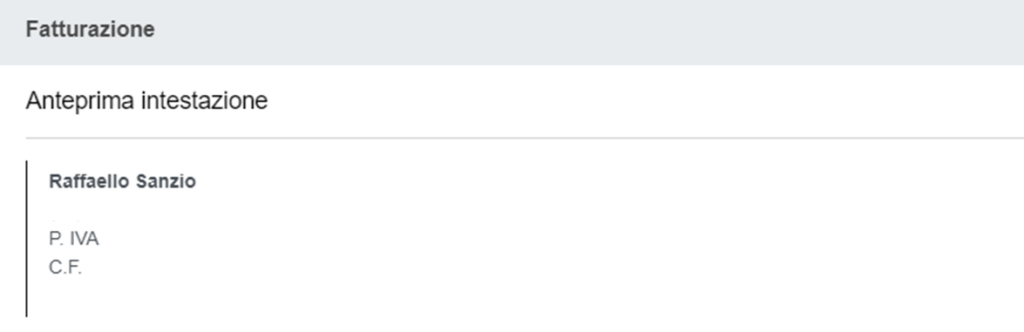
Troverai già inseriti codice fiscale e la tua partita iva tu dovrai compilare i dati mancanti.

Se hai un logo potrai inserirlo caricando la tua immagine, clicca sul pulsante “scegli file” e fai l’upload direttamente dal tuo dispositivo.

Il sistema inserisce di default il tuo nome e cognome ma se hai una ragione sociale potrai inserirla nell’apposito campo.

Inserisci dunque il tuo indirizzo. Se vuoi potrai inserire anche il tuo indirizzo email e numero di telefono anche se non sono dati obbligatori.

Soltanto se sei un professionista non dimenticare di inserire anche la tua cassa di previdenza obbligatoria, cliccando sul menù a tendina trovi l’elenco di tutte le casse professionali. Seleziona la tua.

Per concludere puoi inserire il tuo IBAN in modo che sia visibile in fattura.

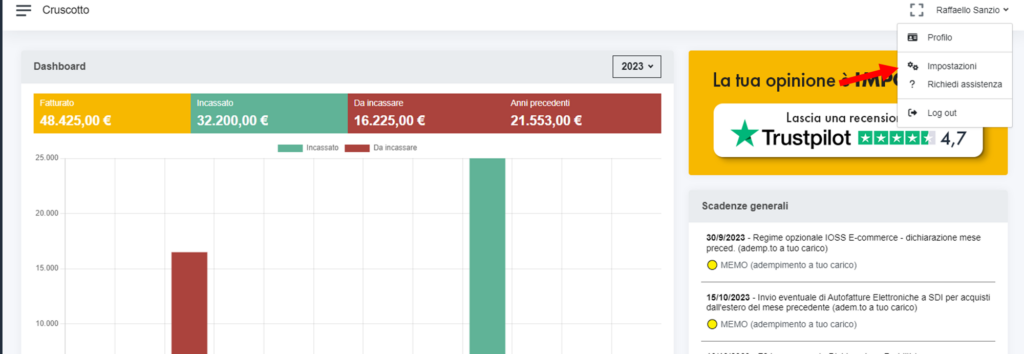
E’ possibile anche modificare in un secondo momento le informazioni inserite, ti basterà cliccare sul tuo nome in alto a destra, poi su impostazioni e dunque su fatture.

Effettuata la modifica non dimenticare di cliccare su salva.

Pratica di variazione della partita iva se sei abbonato

Dovrai inviare una mail all’indirizzo mail pratiche@help.partitaiva24.it indicando la variazione che vuoi apportare (es. sede, iscrizione INPS, codice ateco, denominazione, ecc….).

Il tuo consulente ti invierà il preventivo in base alle pratiche da inoltrare e l’eventuale modulistica necessaria.

A seconda della tipologia di variazione le tempistiche potranno essere più o meno lunghe.

Elenco delle variazioni possibili:

Professionista

  • variazione sede
  • variazione codice ateco
  • variazione residenza

Impresa (commerciante/artigiano)

  • variazione sede
  • variazione codice ateco
  • variazione PEC
  • iscrizione/cancellazione INPS
  • iscrizione/cancellazione INAIL
  • variazione SCIA
  • variazione denominazione

Come inserire il codice SDI su Agenzia dell’Entrate

Il codice destinatario è un campo compilabile durante il processo di fatturazione elettronico e consiste in un codice alfanumerico di 7 cifre.

Questo numero non rappresenta nient’altro che l’indirizzo telematico al quale verranno inviate le fatture elettroniche che passeranno attraverso il sistema d’interscambio di agenzia dell’entrate.

Attraverso il codice destinatario quindi, il sistema d’interscambio sarà in grado di recapitare le fatture ad un determinato indirizzo. Tale indirizzo è quello del software di fatturazione del quale ti avvali.

Il codice destinatario infatti, ti viene comunicato quando ti affidi ad una software house per il servizio di fatturazione elettronica. Una volta ricevuto toccherà a te comunicarlo ai tuoi fornitori al fine di ricevere le tue fatture d’acquisto direttamente sulla piattaforma di fatturazione elettronica.

Esiste la possibilità di comunicare ad Agenzia dell’Entrate il tuo codice SDI e fare in modo che, anche se tu dimenticassi di comunicare ai tuoi fornitori il tuo codice, le fatture ti vengano recapitate direttamente al tuo software.

Non devi fare altro che indicare il tuo codice SDI come indirizzo telematico prevalente. La procedura è molto semplice, di seguito trovi una guida passo passo.

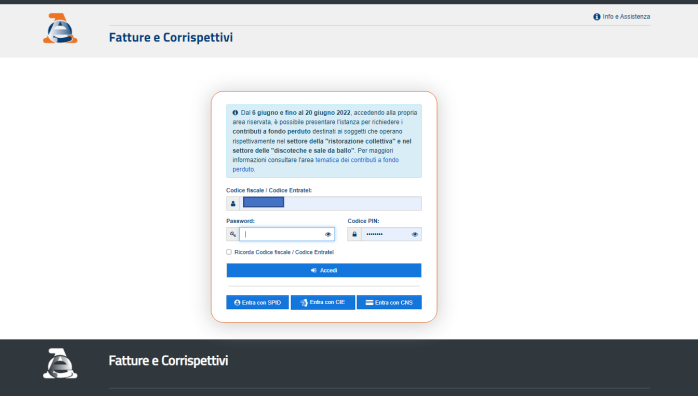
Per prima cosa dovrai accedere alla tua area tematica “fatture e corrispettivi”, ecco la URL diretta:https://ivaservizi.agenziaentrate.gov.it/portale/

screen accesso fatture e corrispettivi

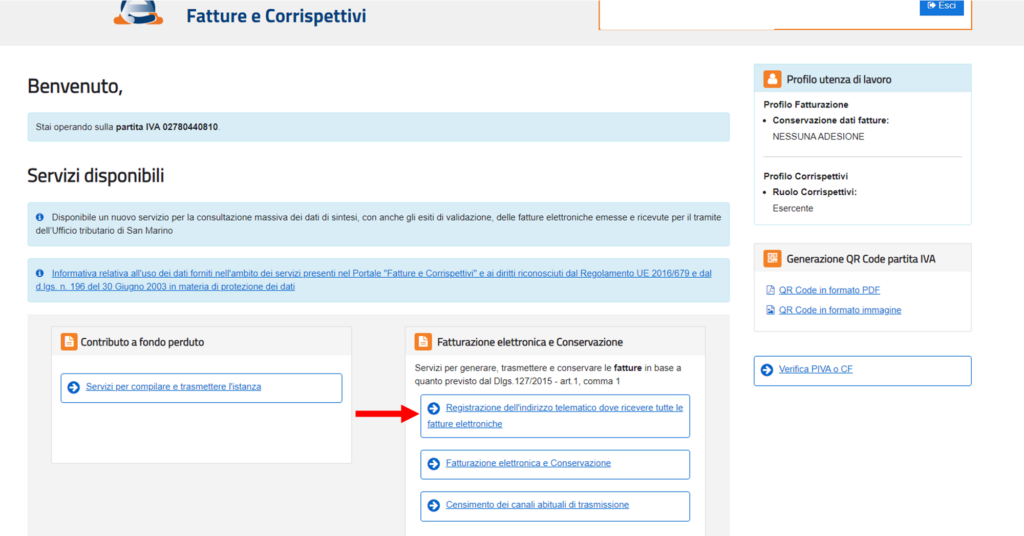
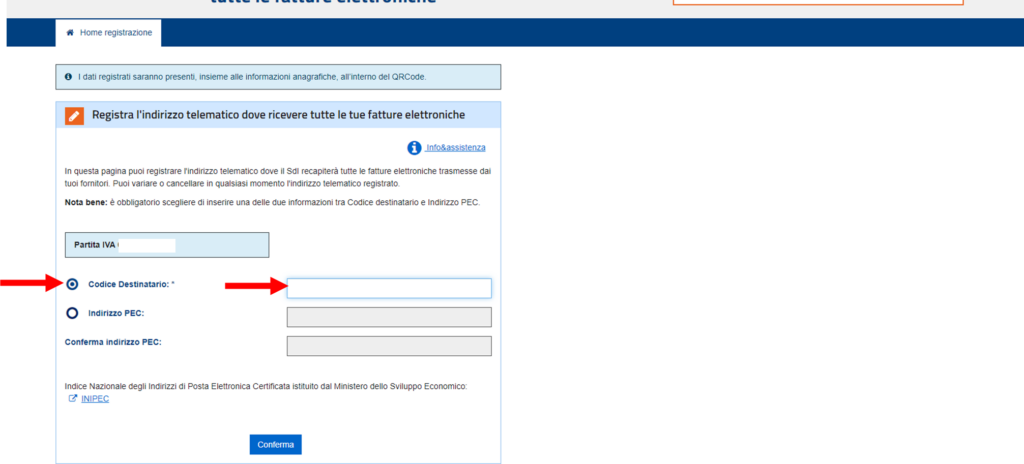
Effettuato l’accesso, clicca sulla voce a destra: “registrazione dell’indirizzo telematico dove ricevere tutte le fatture elettroniche”.

Vai avanti flaggando l’opzione “codice destinatario” e inserisci il codice destinatario della tuo servizio di fatturazione elettronica e conferma. Se utilizzi Partitaiva24 Cloud, il tuo codice destinatario è: LG81HJE, lo trovi anche nella sezione fatture d’acquisto.

Una volta confermato, il sistema a sua volta ci confermerà a sua volta che il processo è andato a buon fine.

Da questo momento in poi, ogni qual volta riceverai delle fatture elettroniche, non sarà più necessario andarle a cercare ogni volta sulla tua pagina personale ma le ritroverai tutte ben ordinate sul tuo gestionale.

Guarda anche la video guida.

Consultazione delle fatture elettroniche

Il servizio di consultazione ti permette di recuperare e scaricare tutte le tue fatture elettroniche emesse e/o ricevute e non solo avere a disposizione i dati fiscalmente rilevanti. Senza l’attivazione di tale servizio infatti ti è possibile solo consultare i dati fiscali delle fatture e non poterle scaricare nella sua interezza.

Se ricevi delle fatture che non transitano attraverso il tuo software di fatturazione elettronica ma sono presenti solo nel tuo cassetto fiscale, senza l’attivazione di questo servizio che ti permette di recuperare il file xml non ti sarà possibile importare il costo in contabilità.

Tale servizio è gratuito ed offerto, previa attivazione, da agenzia delle entrate.

Si tratta di un servizio totalmente differente da quello di conservazione, segui la guida per aderirvi in pochi clic.

Per prima cosa dovrai accedere all’area tematica “fatture e corrispettivi”, puoi accedervi direttamente attraverso questa URL:https://ivaservizi.agenziaentrate.gov.it/portale/

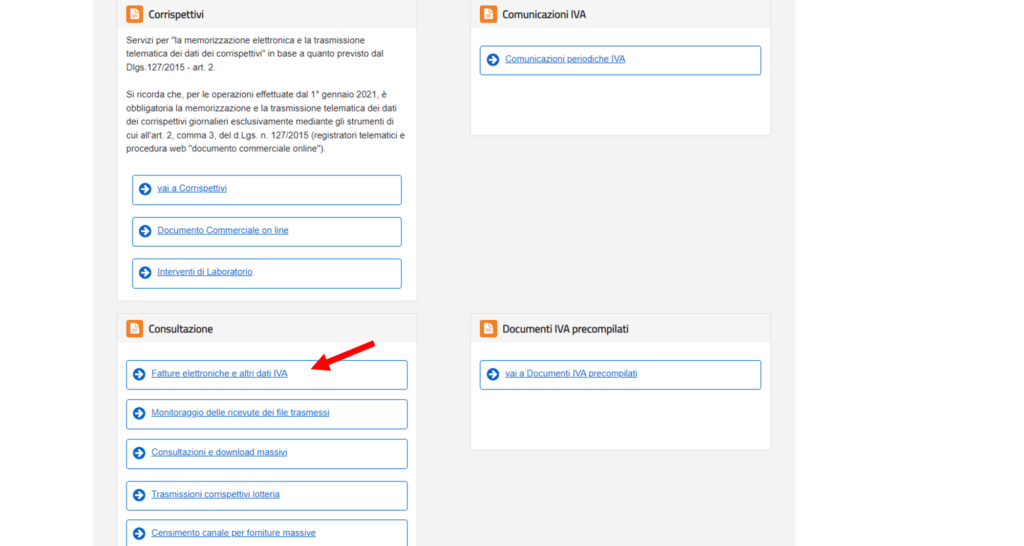
Nella parte bassa della pagina, nella sezione “consultazione” clicca su “fatture elettroniche e altri dati iva”.

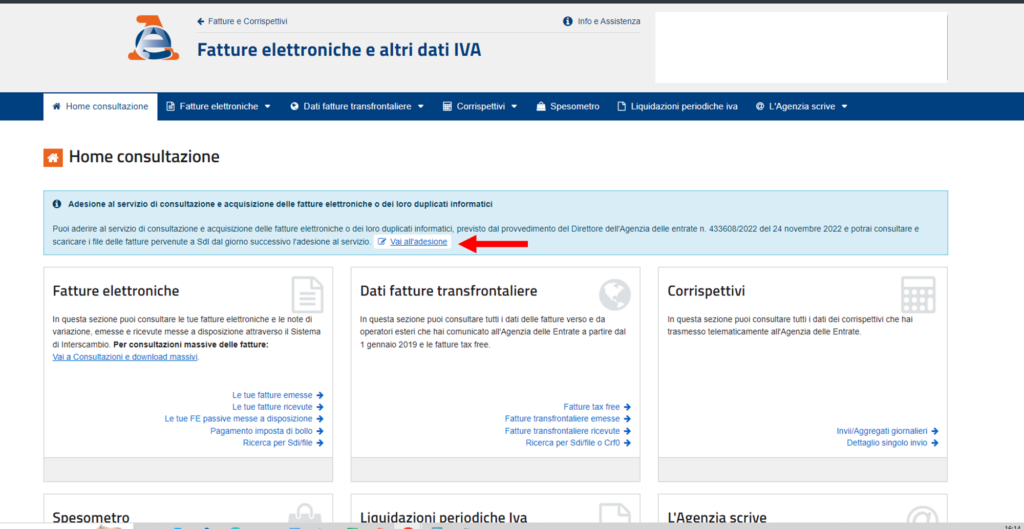
Successivamente clicca sulla voce “vai all’adesione”

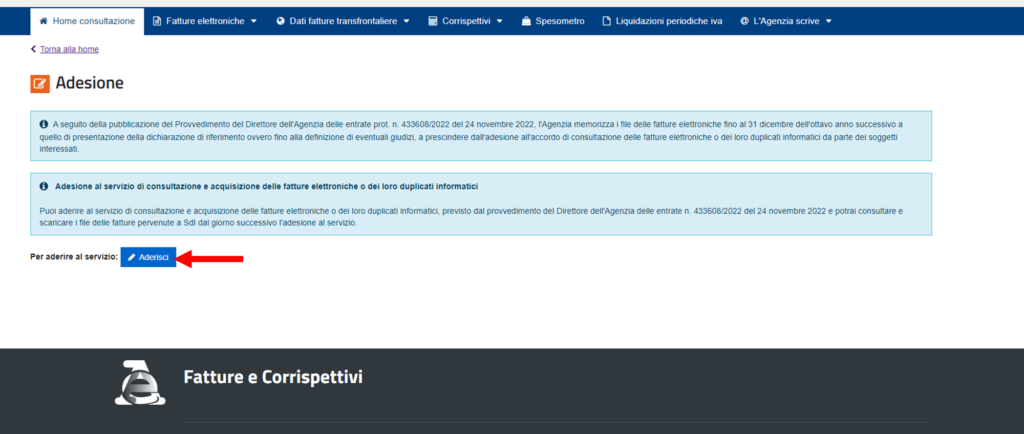
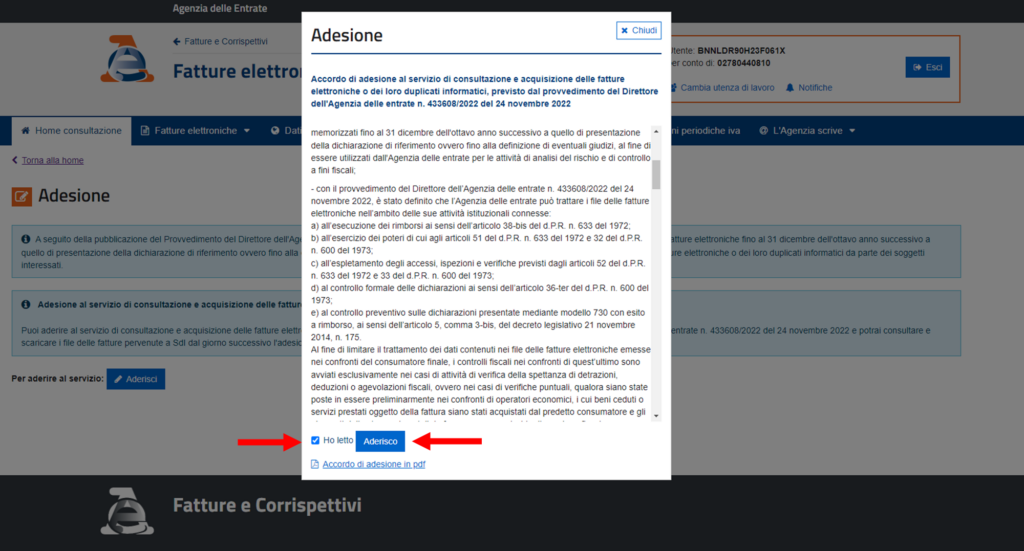
Clicca poi su “aderisci” e leggi i termini del servizio.

Aderendo, dal giorno successivo, potrai effettuare il download delle fatture elettroniche emesse e ricevute in maniera completa.